トップメッセージ 市場再編を追い風に、
規模を力に変え、
収益性を高めながら
持続的な価値創造へ
代表取締役社長
大谷 喜一
アイングループは、さくら薬局グループのM&Aを経て事業規模を拡大し、売上高1兆円への歩みを加速させています。次に問われるのは拡大した規模を強みに変え、収益性を伴う成長を実現することです。市場再編が進む中、どのような成長機会を捉え、その先を描くのか。代表取締役社長 大谷喜一が、現在地と今後の展望を語りました。
市場環境の変化を成長機会に変え、
売上高1兆円への歩みを着実に進める
2025年3月に中長期ビジョン「Ambitious Goals 2034」を公表しました。その2年目にあたる2026年4月期は、売上高6,478億円、経常利益284億円と、いずれも計画を上回る着地となりました。売上高1兆円に向けた道筋が、これまで以上に明確になった一年であったと認識しています。ただ、私はこの事業規模で十分だとは考えていません。
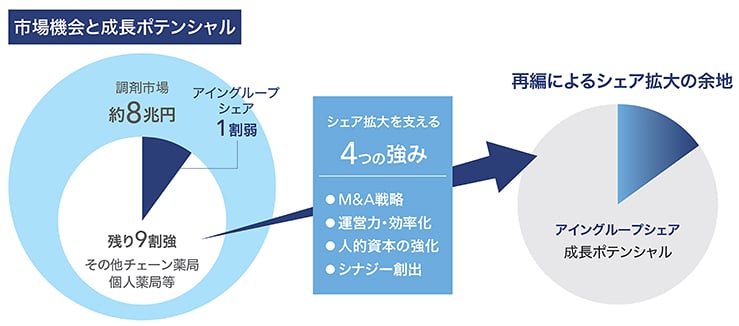
調剤薬局市場全体は、調剤報酬改定の影響もあり、市場拡大については不透明な状況です。それでも、約8兆円の調剤薬局市場に対して、当社グループのシェアはまだ1割に届いていません。病院まで含めた医療全体に視野を広げれば、市場規模は50兆円近くに達します。当社グループには、まだ大きな成長余地があります。
市場が成熟期に入り、業界再編が本格化する中で、シェアを高める機会はむしろ広がっています。高齢化と社会保障費の増加を背景に調剤報酬の引き下げが続き、個人薬局や中小規模の薬局に加え、上場企業にとっても経営環境は厳しさを増しています。こうした再編の受け皿となり、業界の集約を先導することは、当社グループが担うべき役割のひとつだと考えています。
物価や人件費、金利の上昇は経営にとって大きな負担です。しかし、こうした環境だからこそ、これまで積み重ねてきた投資の成果が競争力の差となって表れます。当社は2018年にIT統括本部(現・DX戦略本部)を新設し、DXへの投資を先行して進めてきました。その蓄積がコスト上昇下においても成長と効率化を両立できる体制を支えています。
2026年度の調剤報酬改定は、当社のような大手チェーン薬局にも影響を与える改定となりました。ただ、影響の大きかった前回と比べれば、概ね想定の範囲内の改定であると受け止めています。新設された「門前薬局等立地依存減算」についても、当社の新規出店ターゲットの約6割は減算の対象外です。対象となる案件でも、1店舗当たりの影響額は僅少であり、処方箋処理能力の向上や現場の運営効率化によって十分に吸収できる水準であると見込んでいます。
従来、調剤報酬改定のある年度は、増収を確保できても増益は難しい傾向がありました。それでも2027年4月期は連結営業利益、経常利益ベースで増収増益を見込んでいます。その背景にあるのが、現場の運営力の向上です。経営層が細かな指示を出さなくても、各事業部が自ら課題を見つけ、解決に動ける組織へと変わってきました。
グループの収益構造も変わってきました。主力は引き続きファーマシー事業ですが、リテール事業が収益を下支えする形が整いつつあります。足元の消費は、生活必需品を節約しながら、美容や健康、趣味には積極的にお金を使うという二極化が進んでいます。アインズ&トルペとFrancfrancは、この追い風を享受できる業態です。
大型M&AのPMIを軌道に乗せ、人材と運営力を次の成長につなげる
2026年4月期の成長を大きく押し上げたのが、さくら薬局グループのM&Aです。PMI(買収後の統合プロセス)も初年度から想定を上回る進捗となっています。さくら薬局グループは首都圏・関西圏に広い店舗網を持ち、在宅医療にも強みがあります。以前より業務提携を通じて関係を構築しており、現場には、厳しい経営環境下においても薬局を支えてきた誠実な社員が多数在籍していました。
一方、社員の能力発揮の障壁となっていたのが、薬剤師不足です。グループ入り後は当社から約200名の薬剤師を配置し、経営陣にも当社の人材を送り、現場と経営の両面から運営基盤を整えました。派遣薬剤師への依存部分を当社の薬剤師が担うことで、店舗運営の安定化とコスト改善につながり、調剤報酬の算定に向けた体制整備も、計画より早いペースで進んでいます。
さくら薬局グループのPMIを通じて改めて実感したのは、M&Aの成否を左右するのは「人」だということです。約200名をさくら薬局グループに送り出しながら、アイン薬局の店舗運営を維持できたのは、採用と育成を強化し、DXによる生産性向上を進めてきた蓄積があるからです。M&Aは企業をグループに迎えれば終わりではありません。その企業の強みを活かしながら人材とノウハウを投入し、収益力の向上までやり切らなければなりません。以上を含めてM&Aであると考えています。
さくら薬局グループには、店舗の改装をはじめ働く環境の整備等、課題も残っています。初年度の成果に満足することなく、運営面と職場環境の改善を進め、本来の強みをさらに引き出します。
ファーマシー事業全体では、薬剤師1人当たりの処方箋処理枚数を2026年4月期の23.1枚から2034年4月期には30枚へ高める計画です。ただし、単に処理枚数を増やすことが目的ではありません。2027年4月期末までに累計1,314店舗へ導入を予定している次世代薬歴等で業務の負担を減らし、薬剤師が患者さまと向き合う時間を増やすのが狙いです。折しも2026年度の調剤報酬改定では、在宅医療に関する評価が引き上げられました。国が薬局に求める役割として、対人業務の重要性も高まっています。効率化で生み出した時間を、こうした業務の充実に振り向けます。
「選ぶ楽しさ」を起点にFrancfrancを改革し、
アインズ&トルペとの相乗効果を拡大
Francfrancの成長力をどこまで高められるかが、リテール事業の次の焦点です。Francfrancはブランドとしての魅力があり、商品や店舗にも大きな可能性があります。一方、グループに迎え入れて事業を見ていく中で、当社がアインズ&トルペで培ってきた小売の考え方とは異なる部分も見えてきました。
その違いは、品揃えにもっとも端的に表れていました。近年のFrancfrancでは在庫効率を重視し、品目数を絞り込んできました。しかし、お客さまの立場に立てば、選択肢が減るほど買い物の楽しさも薄れてしまいます。在庫を持つリスクを抑えるのは大切ですが、それ以上に避けたいのが、来店の機会そのものを失うことです。現在はカテゴリーごとに品揃えを見直して品目数を増やし、在庫処分を目的としたセールも減らしました。短期的な効率だけでなく、ブランドの価値を中長期で高めることを優先しています。
Francfrancの改革では、来店頻度を重要な指標のひとつとしています。アインズ&トルペのお客さまは平均で年8回来店される一方で、Francfrancは夏と冬の商戦期を中心に年2回程度にとどまっているのが現状です。まずは、季節の節目ごとに足を運んでいただけるお店にしたいと考えています。訪れるたびに新しい商品との出会いがあり、選ぶ楽しさを感じられる売り場づくりが欠かせません。来店回数が増えれば、新規出店に頼らなくても、既存店はまだ伸ばせます。
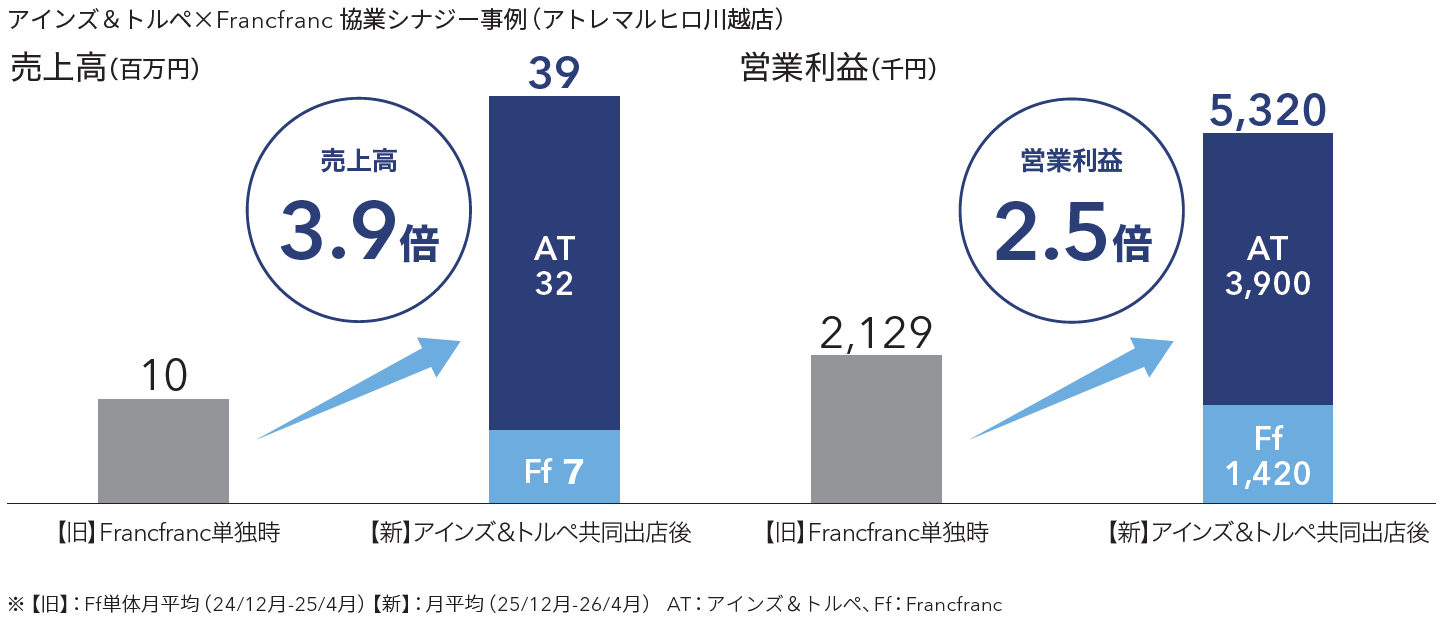
リテール事業及びその他の事業を合算した売上総利益率は、2024年4月期の38.5%から2027年4月期には49.8%まで高まる見込みです。アインズ&トルペとの協業でも、具体的な成果が出始めています。アトレマルヒロ川越店では、Francfrancの改装に合わせてアインズ&トルペを出店しました。従来のFrancfranc単独店と比べて、両ブランド合計の売上高は約4倍、営業利益は2.5倍です。札幌駅直結のショッピングセンターでも両ブランドを並べて出店しています。こうした実績を重ねる中で、デベロッパーからの引き合いも増えてきました。2つのブランドを持つことで、物件の特性に応じた出店提案の幅も広がっています。
商品面でも手応えがあります。アインズ&トルペ限定色として展開したFrancfrancの「フレ ハンディファン」は高い人気を集めました。両ブランドには客層が重なる部分もあり、店舗だけでなく商品でも協業の余地が広がっています。
ただし、シナジーは、一方の収益をもう一方が補えば生まれるものではありません。Francfrancとアインズ&トルペがそれぞれの事業で利益を生み出していることが前提です。そのうえで共同出店や仕入れ、商品開発に互いの強みを持ち寄って初めて、単独ではつくれない価値につながります。だからこそ、まずFrancfranc自身の成長力を高めることが重要です。ブランドの良さを守りながら、当社が培ってきた店舗開発や小売の運営力を掛け合わせ、さらに成長できる事業へと磨き上げます。
中長期ビジョンにEBITDA目標を加え、
規模の拡大に収益の裏づけを持たせる
さくら薬局グループが加わり、2030年4月期の売上高目標は前倒しで達成する見通しとなりました。これを踏まえ、中長期ビジョン「Ambitious Goals 2034」の定量目標を一部見直しています。このビジョンは、投資家の皆さまから将来の成長像を示してほしいという声を受けて策定したものです。今回の再構築では、売上高1兆円への道筋に加え、それにどれだけ収益性を伴わせるかをより明確に示すことを重視しました。
新たに掲げたのが、EBITDA1,000億円という目標です。単に売上高1兆円という規模のみを追求すると、無秩序な拡大が目的化してしまう懸念があります。規模を拡大しながら、収益性をどう高めるか。その規律を持たせるため、この指標を追加しました。
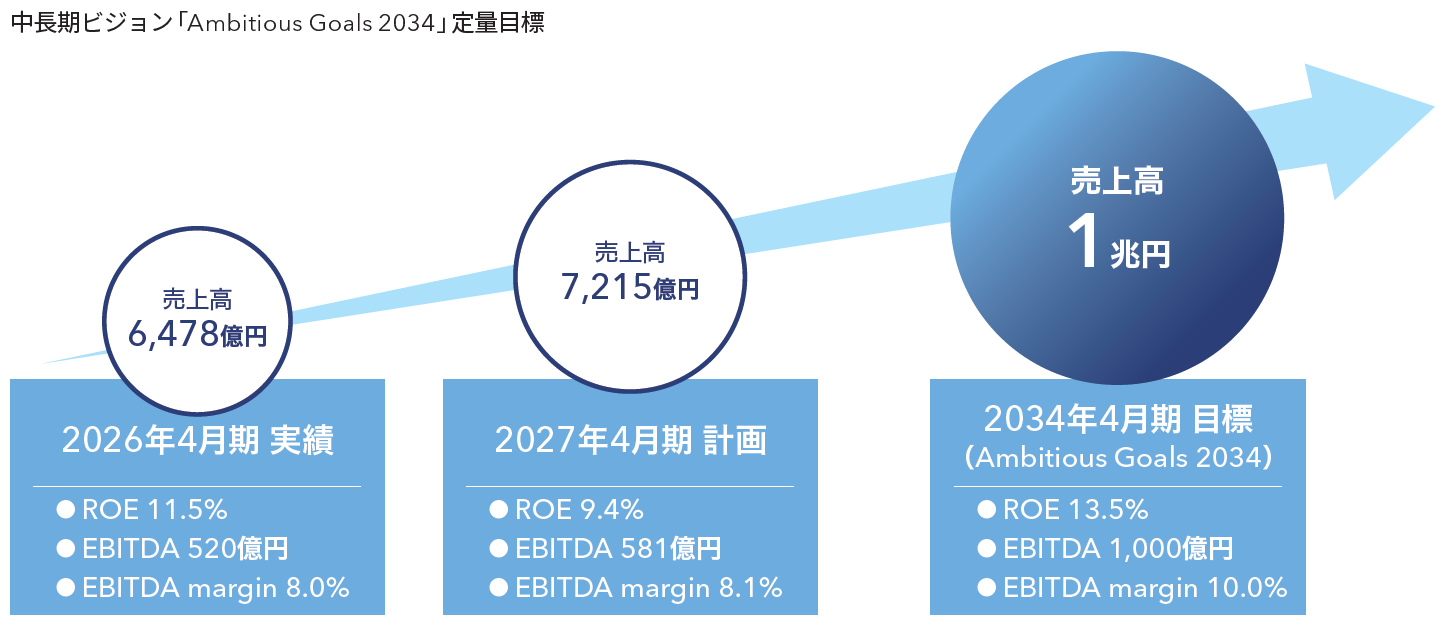
EBITDAを選んだのには理由があります。M&Aによる成長を続ける当社グループでは、のれんの償却費が会計上の利益を押し下げるため、損益計算書の数字だけでは事業本来の力が見えにくくなります。のれんの影響を除き、事業がどれだけキャッシュを生み出しているかを捉えられるのがEBITDAです。株主・投資家の皆さまとの対話で、こうした指標を求める声をいただいたことも、指標の採用を後押ししました。ROEは13.5%を目標としています。借入による資金調達や金利上昇を考慮し、実現への道筋を具体的に描ける水準に設定しました。
事業構成についても、成長シナリオの変化を反映しています。ファーマシー事業は、今後さらに市場再編が進む可能性を踏まえ、売上高1兆円に占める比率を従来より高めました。リテール事業はオーガニック成長を基本としつつ、事業の幅を広げる機会があればM&Aを検討します。
財務面では、さくら薬局グループのM&Aを機に大きな転換点を迎えました。これまでの実質無借金経営(ネットキャッシュ)から有利子負債が先行するネットデットへと変化したことで、成長投資と有利子負債の返済バランスを見極める厳格なキャッシュアロケーションが必要になっています。もちろん、過度に守りに入り成長機会を逃すつもりはありません。市場再編を捉えたM&Aや出店への投資を行いながら、借入を返済して財務基盤を整えます。その両立を前提に、今回の再構築を組み立てています。
会社の規模が大きくなれば、使える資金や人材、ノウハウが増え、それまで手の届かなかった成長機会にも挑戦できるようになります。私自身、会社規模の小さかった当時は、100億円規模の投資を決断するのは容易ではありませんでした。事業の拡大とともに投資の選択肢は広がり、以前なら検討できなかった規模の案件にも向き合えるようになっています。そうした力を持つ会社には、新たな機会も巡ってきます。安全性を守ることは当然ですが、リスクを取らなければ成長はありません。機会があるのに動かないことが、将来のリスクになる場合もあります。
もっとも、売上高、EBITDA、ROEという3つの目標の重みは同じではありません。売上高1兆円には、M&Aを活用すれば届く手応えがあります。試されるのは、EBITDA1,000億円とROE13.5%を同時に満たせるかどうかです。生産性の向上と高付加価値化で収益力を磨き、この問いに答えを出します。
ブランドプロミスを経営の軸に据え、
社員の成長を持続的な価値創造につなげる
中長期ビジョンで成長の道筋を示す一方で、2012年に整えた理念体系も、10年以上が経過したことから見直しました。それ以来、環境への配慮やコンプライアンス、働き方等、企業を取り巻く価値観は大きく変わっています。グループの規模が拡大し、異なる歴史や文化を持つ企業が加わる中、全員が共有できる価値観の重要性は一段と高まっています。
そこで、理念体系を見直すとともに、新たにブランドプロミスとして「この街にアインがあってよかった」を掲げました。以前から大切にしてきた言葉を、社員が中心となって進めた再構築の過程で、ステークホルダーとの約束として位置付けし直したものです。
ファーマシー事業は地域の医療インフラとしていざという時にも頼れる存在に、リテール事業は買い物を通じて日々の暮らしを豊かにする存在にしたいと考えています。事業の形は違っても、地域の方々に「あってよかった」と感じていただくという約束は共通です。店舗網が広がった今、その役割と責任は以前より大きくなっています。
ブランドプロミスを実際に果たすのは、社員です。ファーマシー事業の専門性やホスピタリティも、リテール事業の接客力や売り場の編集力も、すべて人の力そのものです。私は、社員が成長しない限り、会社も成長できないと考えています。
2008年頃、当社の売上高は1,000億円台でした。その頃に入社した社員は、会社が現在の規模へ成長する過程を経験してきました。事業が大きくなれば、任される仕事も求められる役割も変わります。会社の成長に合わせて、社員一人ひとりにも力を伸ばしてもらう必要があり、その重要性をこれまでの成長を振り返るたびに実感しています。
そこで、マテリアリティの中で「社員の成長と活躍」を独立したテーマとして位置付け、人的資本の強化をこれまで以上に明確な経営課題としました。処遇についても、給与を平均6.5%引き上げ、直近3年間では15%を超える賃上げを実施しています。人件費の上昇は収益面では負担になりますが、社員の処遇を抑えることで利益を確保する考えはありません。会社の成長を支える人材への必要な投資であると捉えています。
一人ひとりが力を発揮し、成長を実感できる環境づくりを進めてきました。その一環として、働きやすい職場を整えるとともに、研修等の成長機会や納得感のある評価制度を充実させ、理念への共感を深める場や経営層との対話にも力を入れています。こうした施策を通じてエンゲージメントを高め、社員が自ら考えて動ける組織を目指します。
売上高1兆円を実現し、その先へ進むためにも、人材の厚みは欠かせません。それぞれの現場でブランドプロミスを形にする社員を増やすことが、当社グループの持続的な成長を支える力になるでしょう。
変革できるチームに経営を託し、企業価値の向上でご期待に応える
私が経営者として一貫して目指してきたのは、本当に良い会社にすることです。売上高1兆円もゴールではなく、その先の成長に向けた通過点だと考えています。規模の拡大も収益力の向上も、目的はその先にあります。より大きな投資に挑戦できる力を持ち、「この街にアインがあってよかった」と感じていただけるという約束を果たし続けるためです。
その歩みを次の世代へつなぐ準備も進めています。これまで大切にしてきた経営の考え方を受け継ぎながらも、私と同様の熱意や考え方を、ひとりの後継者がすべて引き継ぐ必要はありません。それぞれの強みを持つ人材がひとつのチームとなり、時代の変化に合わせて会社をさらに良くできる経営体制を築くことが重要です。そうした変革力を持つ経営陣に、次の成長を担ってもらいたいと考えています。
株主・投資家の皆さまとの対話も、これまで以上に深めていきます。いただいたご意見は取締役会等で継続的に議論し、今回の中長期ビジョンの再構築や役員報酬の見直しにもしっかりと反映させてきました。今後も、ビジョンの進捗や資本効率、ガバナンス等について率直なご意見をいただきながら、経営の質を高めます。
現在の株式市場においては、AI関連等のテーマ性に資金が集まりやすい傾向があり、市場再編を先導する当社グループの持続的な成長性やポテンシャルが、正当に評価しきれていない歯がゆさを感じています。しかし、このギャップを埋める唯一の道は、掲げた目標を着実に達成し、数字とキャッシュ創出で実績を示し続けることにほかなりません。中長期ビジョンの実現性をより明確にお伝えするとともに、IR活動を通じて当社の本質的な価値をしっかりとアピールし、皆さまのご期待に応えてまいります。